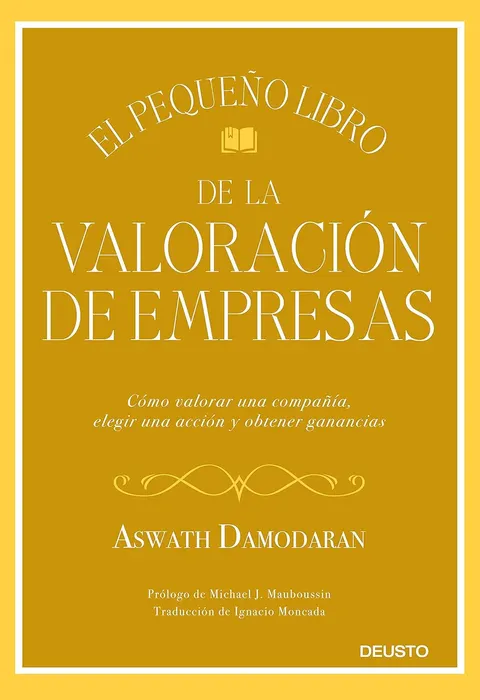
Portada de El pequeño libro de la valoración de empresas
Inversión en bolsa

Resumen y opinión deEl pequeño libro de la valoración de empresas

How to Value a Company, Pick a Stock and Profit

Aswath Damodaran es el profesor de finanzas más seguido del mundo en materia de valoración de empresas — sus cursos en NYU Stern y sus hojas de cálculo públicas son recursos de referencia para analistas profesionales e inversores particulares.

★★★★☆ 8.8/10 nota editorial 1 min de lectura
Ver en Amazon

Enlace de afiliado Amazon. Si compras a través de este enlace recibimos una pequeña comisión sin coste adicional para ti.
Aswath Damodaran, el profesor de finanzas más influyente de la NYU, destila en este libro compacto los principios esenciales de la valoración de empresas. Explica cómo calcular el valor intrínseco usando flujos de caja descontados, múltiplos comparables y otros métodos, con ejemplos concretos de empresas reales. A diferencia de su obra más técnica, este libro está pensado para el inversor particular que quiere entender si una acción está cara o barata. Una introducción rigurosa pero accesible al arte y la ciencia de valorar negocios.

Nuestra reseña

Aswath Damodaran es el profesor de finanzas más seguido del mundo en materia de valoración de empresas — sus cursos en NYU Stern y sus hojas de cálculo públicas son recursos de referencia para analistas profesionales e inversores particulares. «El pequeño libro de la valoración» es su intento deliberado de destilar una disciplina compleja en un volumen accesible, sin sacrificar el rigor. El libro cubre los tres enfoques principales de valoración — flujos de caja descontados, múltiplos comparables y valoración por activos — y explica cuándo y por qué usar cada uno. El mérito de Damodaran es que no presenta la valoración como una ciencia exacta: la introduce como un proceso de estimación con márgenes de incertidumbre, donde el buen juicio importa tanto como el modelo. Los capítulos sobre los errores más comunes en valoración — contar dos veces el crecimiento, ignorar el coste de capital, confundir precio con valor — son los más valiosos del libro. La limitación es que la versión «pequeña» necesariamente sacrifica profundidad: para aplicación profesional, la obra de referencia de Damodaran sigue siendo «Damodaran on Valuation». Publicado en 2011.

Para quién es (y para quién no)

Para inversores con formación financiera básica que quieren introducirse en la valoración por flujos de caja y múltiplos; también útil como recuerdo conceptual para profesionales.

Conclusiones clave

  • El valor intrínseco de una empresa se calcula descontando los flujos de caja futuros al coste de capital apropiado, no observando el precio de mercado.
  • Los múltiplos comparables solo son válidos cuando las empresas comparadas tienen características de riesgo y crecimiento realmente similares.
  • La valoración es estimación, no predicción: el objetivo es un rango de valor razonable, no un número exacto.
  • El crecimiento sin rentabilidad sobre el capital por encima del coste de capital destruye valor aunque incremente los ingresos.
Dato

Aswath Damodaran es profesor de finanzas en la Stern School of Business de la Universidad de Nueva York y publica anualmente sus hojas de valoración por sector con datos de miles de empresas cotizadas de todo el mundo. El libro fue publicado en 2011.

Guías relacionadas